Sistema de core banking: cómo funciona, funciones, ventajas y soluciones modernas

Fecha:
19.05.2026
Qué es un sistema de core banking
Un sistema de core banking es una plataforma todo en uno que ayuda a una empresa a gestionar cuentas, transacciones, comisiones, facturas, activos y otras operaciones financieras en un entorno totalmente controlado. Aunque el término suele asociarse a las instituciones financieras, las soluciones modernas de core banking no se limitan a los bancos tradicionales. Se utilizan ampliamente en empresas fintech, brókeres, negocios de inversión, productos de finanzas digitales y otras organizaciones que necesitan centralizar la actividad financiera.
En pocas palabras, este sistema central es la columna vertebral operativa de la infraestructura financiera. Conecta los procesos clave relacionados con el dinero y los mantiene coherentes entre usuarios, proyectos, mesas y carteras de clientes.
Para una empresa, esto significa menos herramientas desconectadas y más control sobre los datos financieros. Los servicios bancarios y las operaciones financieras resultan más fáciles de gestionar, supervisar, escalar y conectar con otros sistemas del negocio.
Funciones clave de un sistema de core banking
Las funciones clave del software de core banking se construyen en torno al control de cuentas, el movimiento de fondos, la lógica de las transacciones y el registro financiero. Por ejemplo, Wifox ofrece un entorno configurable en el que la actividad financiera se mantiene precisa, trazable y más fácil de gestionar. Las funciones principales incluyen:
Gestión de cuentas. El sistema almacena los datos de las cuentas, hace seguimiento del estado, registra las operaciones y mantiene actualizado el historial de cada cuenta. Esto ayuda a la empresa a saber qué fondos están disponibles, qué operaciones se completaron y qué reglas se aplican a cada cuenta.
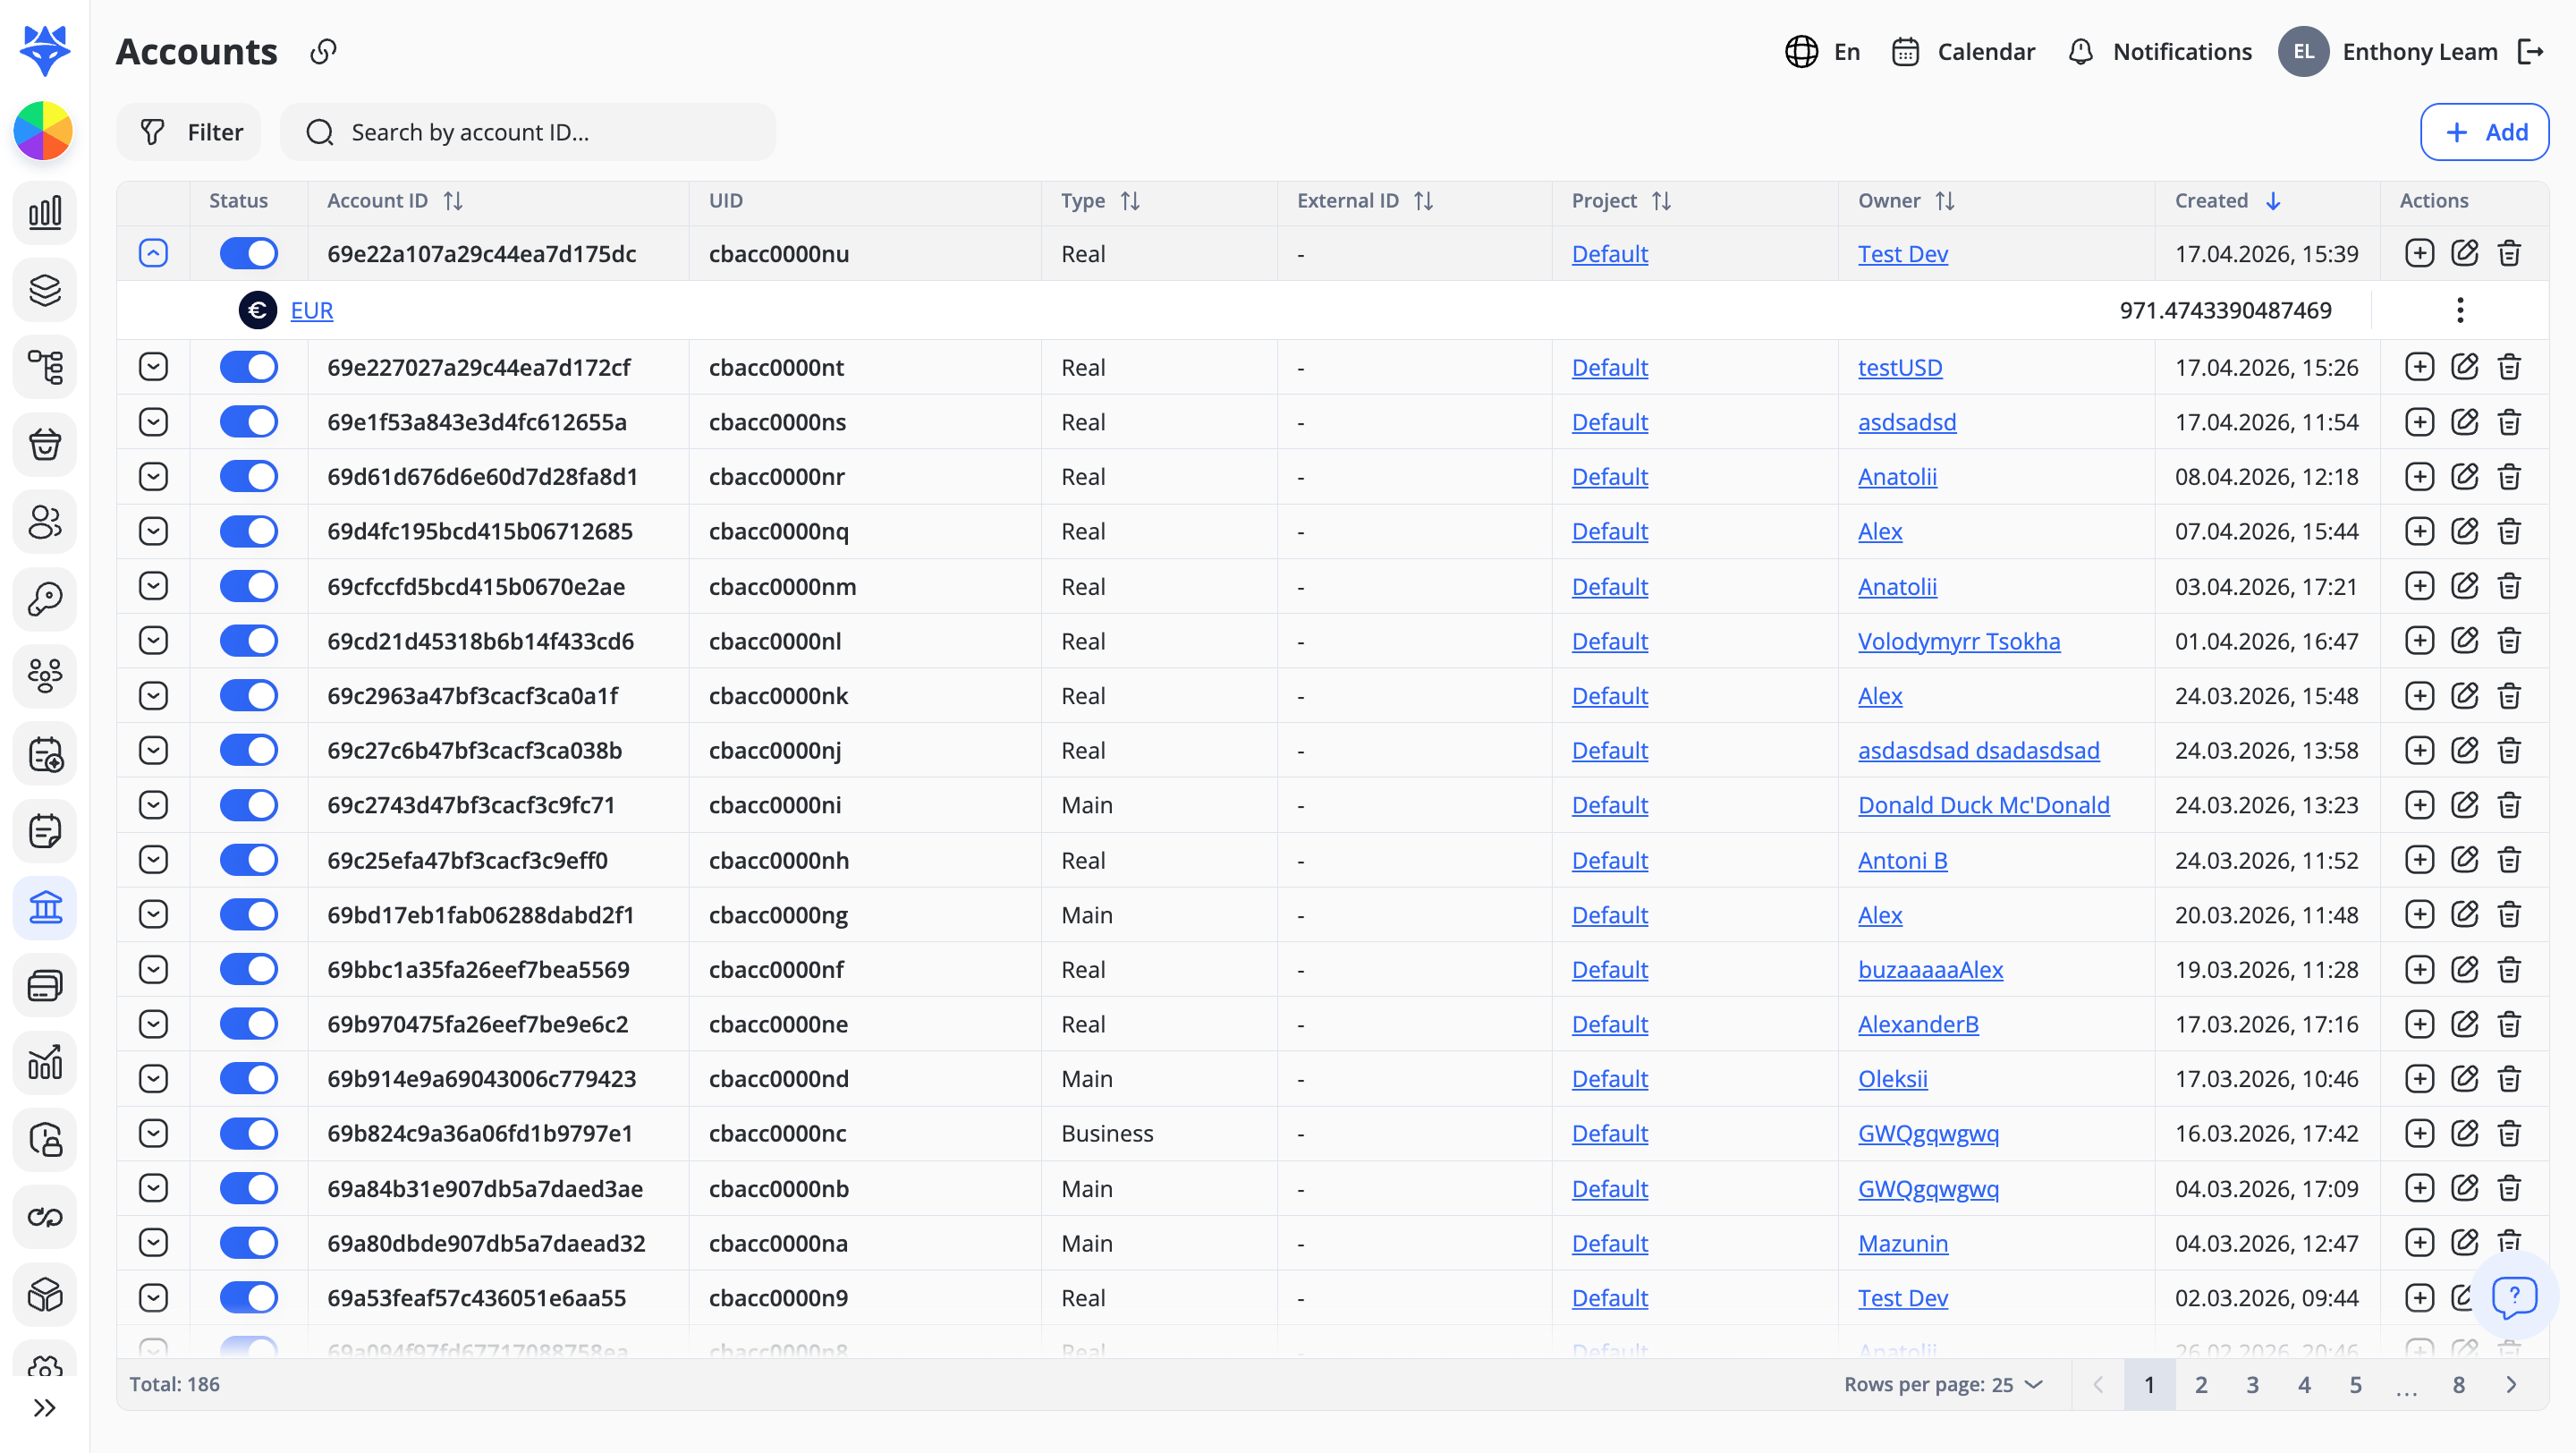
Procesamiento de transacciones. Cada acción financiera dentro del sistema se valida, se registra y se refleja en la cuenta correspondiente. Esto ayuda a las empresas a hacer un seguimiento preciso de los fondos de los clientes y a mantener un modelo claro del flujo de efectivo en su producto o sistema.

Gestión de activos. El core banking puede gestionar distintas formas de activos, como monedas fiat, criptomonedas, trade-ins, NFT y otros tipos asignados a cuentas concretas.

Gestión de comisiones y facturas. El sistema puede aplicar las comisiones de la empresa durante las transacciones, gestionar grupos de comisiones y respaldar la creación de facturas, el seguimiento de su estado, los procesos relacionados, los postbacks y los documentos de apoyo.

Integraciones de pagos y tarjetas. Para lograr operaciones financieras más fluidas, el software de core banking puede conectarse con sistemas de pago, bancos y proveedores de tarjetas para respaldar transacciones manuales, procesos relacionados con tarjetas y flujos de pago dentro del entorno de trabajo.

En conjunto, estas funciones convierten el core banking de una herramienta de back office en una infraestructura financiera estratégica.
Cómo funcionan los sistemas de core banking
Los sistemas de core banking procesan las transacciones mediante un flujo estructurado de validación, ejecución, registro y actualización de saldos. Cuando un usuario inicia una operación, como un depósito, un retiro, una transferencia, una transacción con tarjeta u otra acción financiera, la solicitud entra en el sistema a través de una interfaz conectada.
Primero, el sistema comprueba los detalles de la operación. Verifica:
-
La cuenta
-
El activo
-
El saldo disponible
-
El método de pago
-
Las comisiones
-
Las reglas de configuración
-
Los requisitos específicos
Si la operación no cumple las condiciones requeridas, puede rechazarse, bloquearse o enviarse a revisión. Si la validación es correcta, el sistema continúa con el procesamiento de la transacción.
Durante el procesamiento, el sistema registra la operación, actualiza la cuenta correspondiente, aplica las comisiones cuando corresponde, vincula la transacción con el activo o el método de fondeo pertinente y actualiza los registros financieros. Todo ocurre al instante y sin intervención humana.
Las actualizaciones en tiempo real son fundamentales para este software, porque las empresas necesitan saldos de cuenta precisos en todo momento. Los clientes esperan transacciones instantáneas y sin demoras. Los equipos internos necesitan datos actualizados para el soporte, los informes, la conciliación, el cumplimiento normativo y el control de las operaciones.
Arquitectura de un sistema de core banking
Un sistema de core banking moderno suele tener una arquitectura modular. Esto significa que la plataforma se divide en áreas funcionales independientes pero conectadas entre sí. El backend gestiona la lógica financiera y el procesamiento de datos.
El middleware conecta los sistemas de core banking con las herramientas internas y los servicios externos. Facilita el enrutamiento de datos entre proveedores de pago, bancos, productos de cara al cliente, herramientas de informes, soluciones de socios y otros servicios.
El frontend es la interfaz que utilizan los equipos y los clientes. Puede incluir paneles de administración, áreas de cliente, pantallas de facturas, páginas de cuentas y pestañas de configuración. Estas interfaces permiten a los usuarios gestionar las operaciones financieras sin acceso directo al backend.
Adoptar un enfoque API-first es importante para la infraestructura financiera moderna. Las API permiten que el sistema se conecte con pasarelas de pago, bancos, proveedores de tarjetas, servicios de socios, herramientas de contabilidad, servicios de informes y productos fintech. Con una sólida capa de integración y una infraestructura en la nube flexible, las empresas pueden conectar las operaciones financieras entre varios sistemas manteniendo los datos centrales centralizados y más fáciles de controlar.
Core banking heredado frente a plataformas centrales modernas
El core banking heredado puede convertirse en una limitación seria para las empresas. Los sistemas antiguos suelen ser difíciles de adaptar cuando crece el volumen de transacciones, aparecen nuevos flujos de pago o la lógica de negocio se vuelve más compleja. Como resultado, los equipos pueden enfrentarse a varios desafíos.
Uno de los mayores problemas de los sistemas heredados es la fragmentación de los datos. Los equipos deben dedicar más tiempo a conciliar datos, revisar registros manualmente y corregir incoherencias. Cuando una empresa planea añadir un nuevo método de fondeo o ajustar las comisiones, el proceso puede ser lento y costoso.
Otro problema es la escalabilidad limitada. Las herramientas de core banking heredadas y los sistemas internos obsoletos pueden tener dificultades con un alto volumen de transacciones, actualizaciones en tiempo real, actividad multidivisa o integraciones complejas. Las soluciones manuales provisionales pueden:
-
Causar retrasos
-
Aumentar el riesgo operativo
-
Generar más errores
El mantenimiento también puede provocar tiempos de inactividad, sobre todo cuando los sistemas no se diseñaron para operaciones digitales continuas.
Las plataformas centrales modernas se construyen de otra manera. Son plataformas modulares, basadas en API y nativas de la nube, con infraestructura escalable. Permiten a las empresas centralizar los datos financieros, gestionar cuentas y activos, hacer seguimiento de las transacciones, ajustar con precisión los métodos de fondeo, aplicar las comisiones de la empresa, crear facturas e integrarse con servicios de terceros desde un único entorno.
Funciones modernas de core banking
Los sistemas de core banking más recientes incluyen un amplio conjunto de funciones de infraestructura financiera diseñadas para respaldar las operaciones digitales y el control de datos en tiempo real. En Wifox Business Core Solution, estas funciones se organizan en módulos prácticos que permiten:
-
Gestión de cuentas: la plataforma ayuda a las empresas a organizar saldos, fondos de clientes, registros financieros e historial de transacciones en un entorno estructurado.
-
Gestión de activos: las empresas pueden gestionar distintas formas de activos, como monedas fiat, criptomonedas, trade-ins, NFT y otros tipos.
-
Seguimiento de transacciones: el sistema ofrece a los equipos una vista centralizada de toda la actividad financiera, lo que facilita el seguimiento del movimiento del dinero.
-
Gestión de pagos: las empresas pueden configurar cómo pagan los usuarios los servicios, los bienes o las operaciones financieras mediante los métodos disponibles, o añadir nuevas integraciones.
-
Gestión de datos bancarios y de tarjetas: los datos bancarios y de tarjetas se mantienen organizados y conectados a los flujos financieros.
-
Configuración de comisiones: las empresas pueden establecer comisiones por transacción y grupos de comisiones para aplicar los cargos de forma coherente en todas las operaciones financieras.
-
Gestión de facturas: las empresas pueden crear y hacer seguimiento de registros de facturación, estados de facturas, transacciones relacionadas, postbacks y documentos de apoyo.
Todas las secciones son totalmente personalizables y admiten ajustes individuales para afinar el sistema según las necesidades de su negocio.
Ventajas de los sistemas de core banking modernos
Para las empresas fintech, los brókeres y otros negocios que gestionan operaciones financieras, una solución de core banking moderna ofrece un control más sólido de los procesos diarios.
La automatización de los procesos rutinarios permite actualizar los datos en tiempo real, aplicar comisiones según reglas, hacer seguimiento del estado de las facturas y vincular el método de fondeo a las preferencias del cliente. Esto reduce el trabajo manual y da a los equipos un proceso operativo manejable.
A medida que crece el negocio, el sistema puede admitir más clientes, cuentas, activos y volumen de transacciones sin perder visibilidad sobre el movimiento financiero. Un acceso estable y fluido a los saldos, a los estados de las transacciones y a los datos de las cuentas también ayuda a los equipos a responder más rápido cuando surgen problemas.
Desafíos de los sistemas de core banking
Los sistemas de core banking ofrecen ventajas importantes, pero la dependencia del proveedor sigue siendo uno de los principales riesgos que las empresas deben considerar. El proveedor influye directamente en la estabilidad del sistema, la calidad del soporte, las actualizaciones del producto, las opciones de integración, los precios y el desarrollo futuro. Por eso, elegir un proveedor es una decisión estratégica de negocio, no solo una elección técnica.
La migración también puede ser difícil, sobre todo cuando una empresa parte de una infraestructura heredada. Los datos de las cuentas, el historial de fondeo, la configuración de comisiones y los registros de facturas deben revisarse con cuidado antes de migrar.
Los requisitos de cumplimiento y regulatorios también son importantes. Las empresas que manejan datos financieros deben mantener un control de acceso adecuado, pistas de auditoría, informes y precisión de los datos. Si el sistema está mal ajustado, puede generar lagunas en los informes, riesgos para el negocio y problemas de cumplimiento.
Configuración de una plataforma de core banking
La adopción de la solución de core banking debe comenzar con el mapeo de los flujos financieros reales de la empresa. Antes de afinar el sistema, el negocio debe definir:
-
Cómo se mueve el dinero
-
Cómo se crean las cuentas
-
Qué activos se admiten
-
Cómo se procesan los depósitos y los retiros de efectivo
-
Qué métodos de fondeo se utilizan
-
Cómo se aplican las comisiones
-
Qué informes se necesitan para el control interno
Con Wifox Business Core Solution, las empresas reciben un sistema financiero central configurado en torno a su lógica de negocio. La puesta en marcha se centra en preparar el módulo de Core Banking para el uso diario: definir los tipos de cuenta, las monedas, los subtipos de transacción, los estados, la configuración de las comisiones de la empresa y las conexiones con nuevos productos. Esto convierte el core banking en una solución flexible que agiliza las operaciones, en lugar de un software rígido que limita cómo funciona un negocio.
Cómo elegir una solución de core banking
Al elegir una solución, las empresas deben fijarse en si el sistema puede respaldar sus operaciones financieras actuales y seguir siendo flexible a medida que crece el negocio. El sistema no debe obligar a la empresa a adaptar su rutina a una lógica de software rígida. Además, preste atención a los siguientes consejos:
Priorice una arquitectura API-first. Una buena solución debe conectarse fácilmente tanto con los sistemas internos como con los servicios externos, manteniendo la coherencia de los datos financieros en todo el entorno empresarial.
Revise el SLA del proveedor. Examine los compromisos de disponibilidad, los tiempos de respuesta del soporte, los procedimientos de mantenimiento y el proceso de gestión de incidentes del proveedor. Como el core banking respalda operaciones financieras críticas, un soporte débil o unas caídas frecuentes pueden afectar al rendimiento del negocio.
Evalúe la seguridad y el cumplimiento normativo integrado. El sistema debe admitir permisos basados en roles, control de acceso, registros de actividad de los usuarios, historial de fondeo y registros claros de todos los cambios, para garantizar el control interno y estar preparado para auditorías y comprobaciones de cumplimiento.
Quién puede beneficiarse de una plataforma de core banking
Una solución de core banking es útil para cualquier empresa que necesite gestionar la actividad financiera y el movimiento de dinero entre varios usuarios, cuentas, activos o sistemas externos.
-
Bróker o empresa de trading: el sistema ayuda a controlar en un solo lugar los fondos de los clientes, las comisiones, las liquidaciones y el historial de transacciones. Esto da a los equipos una visión más clara del movimiento de fondos y de cómo apoyar a los usuarios.
-
EMI o proveedor de pagos: la plataforma da un control más claro del movimiento de dinero entre distintos canales. Mejora la conciliación, facilita el rastreo de la actividad de pagos y da a los equipos una visibilidad más clara a medida que crece el volumen de transacciones.
-
Banco digital: los bancos digitales usan ampliamente el sistema para mantener la actividad de las cuentas de los clientes coherente y fácil de controlar. Los usuarios acceden más rápido a información precisa sobre saldos y transacciones, mientras que los equipos internos pueden gestionar la actividad financiera sin depender de registros dispersos.
-
Marketplace o negocio de comercio electrónico: la funcionalidad de core banking puede respaldar saldos de comerciantes, transacciones de clientes, reembolsos, comisiones, pagos y facturas. Esto hace más transparente el flujo de dinero entre compradores, vendedores y la plataforma.
En las empresas con operaciones multimarca o multiproyecto, la solución puede ayudar a mantener organizada la actividad financiera entre distintas unidades de negocio, conservando un control centralizado sobre cuentas, activos e informes.
El futuro de los sistemas de core banking
Los sistemas de core banking se están convirtiendo en la base de una infraestructura financiera más amplia, y no solo en una herramienta para procesar cuentas y transacciones. La siguiente etapa de desarrollo se centrará en la adaptabilidad y en un control operativo más inteligente.
Otro gran cambio es el avance hacia las finanzas embebidas. Las empresas ajenas a las finanzas tradicionales seguirán incorporando directamente a sus plataformas flujos de pago, saldos de clientes, pagos, comisiones, facturas y registros financieros. Para respaldarlo, los sistemas de core banking tendrán que actuar como el motor financiero de diversos productos digitales.
Los sistemas nativos de la nube y basados en API también serán cada vez más importantes. Permiten a las empresas lanzar con mayor rapidez, escalar con más facilidad y conectarse con un ecosistema financiero más amplio. La banca abierta, la innovación en pagos, los activos digitales y las integraciones con socios seguirán poniendo a prueba los modelos de infraestructura financiera más antiguos.
En resumen: por qué importa el core banking moderno
Un sistema central moderno es una solución para cualquier empresa que necesite gestionar las operaciones con clientes, las conexiones con instituciones financieras y el cumplimiento normativo en un único entorno estructurado.
Los sistemas heredados suelen frenar el flujo de efectivo porque los datos están dispersos y muchos procesos aún dependen del trabajo manual. Las plataformas de core banking modernas convierten estas operaciones en un flujo de trabajo conectado y en tiempo real, donde las transacciones y los controles funcionan como parte de un único sistema.
Wifox Business Core Solution ofrece a las empresas un módulo de Core Banking listo que puede configurarse en torno a sus necesidades financieras. Si su empresa necesita gestionar la actividad financiera con más estructura y menos trabajo manual, Wifox Business Core Solution le da la infraestructura para lograrlo.
¡digitalice su
¡digitalice
su
negocio
hoy!
Libere su potencial con nuestra potente solución core, ¡totalmente gratis!


